25°C 32°C
Parnaíba, PI

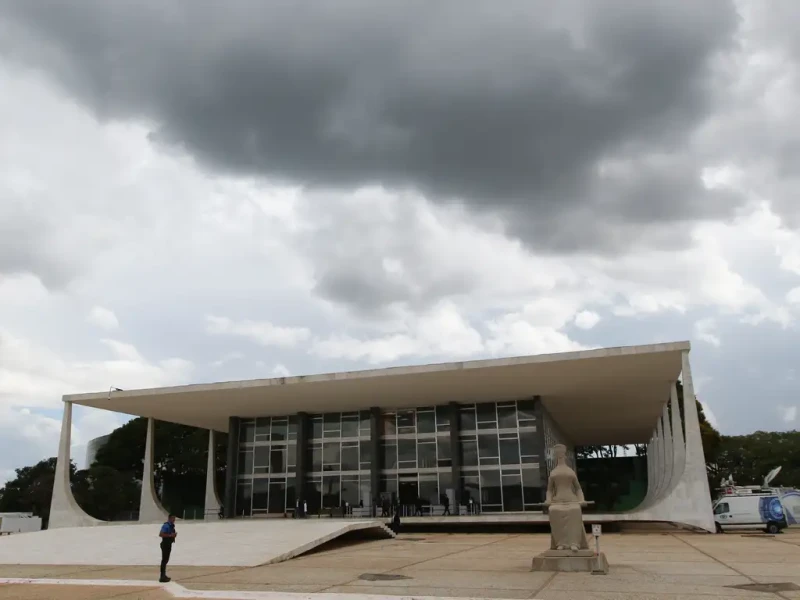
As prefeituras brasileiras, incluindo as administrações dos 224 municípios do Piauí, não serão obrigadas a restituir quantias já recolhidas aos contribuintes que pagaram o Imposto Predial e Territorial Urbano (IPTU) calculado unicamente pela metragem construída. Em sessão virtual concluída em 9 de outubro, o Supremo Tribunal Federal (STF) concluiu a modulação dos efeitos de sua decisão anterior e estabeleceu o dia 12 de agosto de 2026 como marco temporal definitivo da matéria.
A modulação evita que a declaração de inconstitucionalidade desse modelo de cobrança desencadeie um rombo financeiro e uma onda de ações judiciais de ressarcimento contra os municípios. Pelo entendimento firmado, estão convalidadas todas as cobranças e os pagamentos efetuados antes de 12 de agosto de 2026, mantendo-se inalterados também os processos administrativos e ações judiciais que ainda se encontravam pendentes de decisão até essa mesma data.
O entendimento tem efeito vinculante para todo o território nacional por meio do Tema 1.455 da repercussão geral, analisado em Recurso Extraordinário com Agravo (ARE). Sob a relatoria do ministro Dias Toffoli, a Corte considerou o impacto econômico e a estabilidade das contas públicas para conter a aplicação retroativa irrestrita da tese.
A controvérsia jurídica nasceu a partir de uma lei municipal de Chapecó (SC), que estipulava alíquota de 1% para construções iguais ou superiores a 400 m². À época, o Judiciário catarinense julgou a regra inconstitucional, determinou a redução da taxa para 0,5% e exigiu a restituição dos valores cobrados a maior, o que levou a prefeitura catarinense a recorrer ao STF.
Ao apreciar o mérito, o plenário do Supremo deliberou, por unanimidade, que leis municipais promulgadas após a Emenda Constitucional nº 29/2000 não têm autorização constitucional para fixar alíquotas com base isolada na área do imóvel. Em termos práticos: o tamanho físico de um imóvel não pode, por si só, justificar uma alíquota percentual mais elevada.
A determinação da Suprema Corte não impede que os municípios formulem alíquotas progressivas ou diferenciadas, desde que respeitem os parâmetros estipulados no texto constitucional:
Valor venal: O percentual cobrado pode aumentar conforme o valor de mercado ou a avaliação imobiliária do bem;
Localização: Permite-se a diferenciação segundo a região ou bairro onde o terreno está situado;
Uso da propriedade: São plenamente admitidas taxas distintas conforme a destinação do imóvel (residencial, comercial ou industrial).
Com a fixação do marco, as prefeituras ganham previsibilidade jurídica e um prazo claro para revisar suas leis fiscais e recalibrar seus códigos tributários para os lançamentos futuros, sem o temor de execuções fiscais reversas pelo que foi arrecadado no passado.
Mín. 25° Máx. 32°